


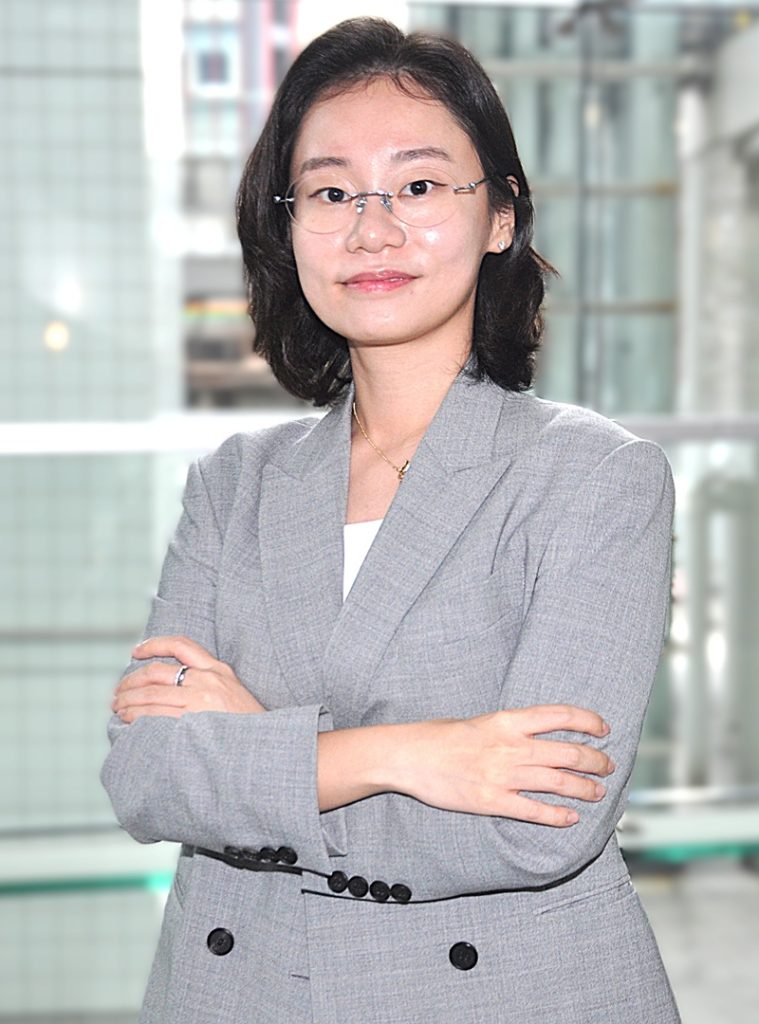
インタビューに応じるレバレッジ・シェアーズのアジア統括責任者、ボラ・キムさん
アンソロピックIPOで日本に注目米でAIテーマ型ETFを展開資産運用会社のアジア責任者
11月18日(水) 16:37
提供:
世界最大の調達額も当初予想されていた、人工知能(AI)開発を手がける米アンソロピックの新規株式公開(IPO)。上場は11月19日の見通しで、調達額は最大644億ドル(約10兆2000億円)になると報じられている。アンソロピックは日本では最大35億ドル(約5500億円)を調達する考えを明らかにしている。
AI先端技術を巡る米中の覇権争いやAIの開発・データセンター建設に対する中間選挙後の米国内の政治動向など、AI投資を取り巻く環境は複雑さを増している。
「アンソロピックのIPOは、AIモデル開発という分野で新しい投資の選択肢を加えることになる」と話すのは、いわゆるハイリスクハイリターンのレバレッジ型個別株ETF(上場投資信託)商品などを運用する米欧州拠点の国際的な資産運用会社レバレッジ・シェアーズのアジア統括責任者、ボラ・キムさん。同社は10月14日から、米ナスダック市場でアンソロピックや米半導体大手エヌビディアらAI関連主要6社を投資対象とするレバレッジなしのETF商品(MGOL)を運用している。
アンソロピックの新規上場が今後のAI関連投資の市場動向に与える影響などをボラ・キムさんに10月27日、東京都内で聞いた(インタビュー後の動向についてはメールで補足回答を得た)。
―来日の目的は。
日本市場のAI投資動向調査のため10月26日に来日しました。アンソロピックのIPOで、当社では日本市場の優先度が一段と高まっているからです。日本ではAIの社会への浸透に伴い、AIに対する投資家らの投資意欲、関心は以前より高まっていると感じています。
―アンソロピックのIPOの概要は。
アンソロピックは10月26日、米国証券取引委員会(SEC)にIPOに向けた目論見書「Form S-1(登録届出書)」を公開提出しました。ティッカー(記号)は「ANT」で、米ナスダック市場に上場予定です。11月19日の上場が予想されています。
―エヌビディアのジェンスン・フアン最高経営責任 者(CEO)の辞任(11月12日付)が今後のAI関連投資に与える影響は。
エヌビディアの顧客企業への金融支援の行方に注目しています。エヌビディアは出資だけでなく、クラウド容量の購入契約や信用保証を通じて、顧客企業のAIインフラ投資を支えてきました。暫定CEOのコレット・クレス氏は最高財務責任者(CFO)在任時、オープンAIのデータセンターに対する大規模な信用保証の提案に反対したと報じられています。この保証はその後、当初提案の半分以下の規模に縮小されました。ただ、この事実だけでこれまでの支援の基本的な方向性が変化するかは分かりません。日本時間11月18日未明に発表されたエヌビディアの第3四半期決算では、クレス暫定CEOが新規の金融支援に慎重な姿勢を示しました。このため、既存の契約は維持しつつ、新規支援にはより厳しい基準を適用する方向が有力とみられます。すでに必要な資金を確保したプロジェクトへの直接的な影響は比較的小さいかもしれませんが、一方新たにデータセンターを建設する企業は、エヌビディアの追加支援なしで資金を調達しなければならない可能性があります。その場合、調達コストが上昇したり、一部プロジェクトの着工や設備導入が遅れたりするかもしれません。エヌビディアの業績への影響も、こうした遅れの規模とタイミングによって変わってくるでしょう。
―アンソロピックIPOを前にした機関投資家の目立った動きは。
ここ3カ月(今年8~10月)の動きを見ると、機関投資家にはっきりした買いのパターンはありませんでした。半導体株の値動きが非常に激しく、多くの機関投資家はAI関連のバリューチェーン(価値の連鎖)全体の一部に集中して投資するのではなく、売買を繰り返したり、セクター間で資金を移したりしていたと考えています。この時期は、機関投資家にとっても、個人投資家にとっても難しい相場でした。AI開発企業間の競争は激しく、新しいAIモデルが次々と出てくる中で、多くの投資家は「どの企業が最も大きく売り上げを伸ばすのか」という“難しい問い”に向き合っていました。
―AI関連投資を巡る個人投資家の動きは。
AIや半導体のテーマ型ETFを買っている個人投資家も多いと思いますが、同時に、半導体メモリーやクラウド、データセンターなどAI関連のバリューチェーン中の個別企業にも目を向け始めています。例えば米半導体メーカーのマイクロンは、日本を含めアジアの個人投資家の人気銘柄です。日本ではSBI証券の2026年上半期外国株買付代金のランキングデータで、マイクロンがすべての年代で外国株買付代金ランキング1位になっています。今後は日本の個人投資家の間でも、AI関連分野の個別企業に投資の目を向ける動きが広がっていくのではないでしょうか。
―アンソロピックを投資対象として分析する際のポイントは。
これまでのアンソロピックの速い成長スピードが今後も続くかどうかが重要ポイントです。アンソロピックの成長は2026年第3四半期(7~9月期)に鈍化しました。売上高の前年同期比を見ると、第3四半期は47%増で、第2四半期の約144%増を下回りました。アンソロピックはコンピューティング資源(サーバーなどのAI用インフラなど)の多くをグーグルやアマゾンなどのパートナーに頼っていますが、これらのコンピューティング資源に関するコストの増加速度も今後のアンソロピックの成長スピードに影響してくると思います。
―現在の世界のAI関連投資にバブル(実体経済とかけ離れた投機相場)的な予兆はありますか 。
バブルかどうかについては、当社も同じ問いを持って、当社が運用するETF商品で、バブルなどの異常事態に備えた事前のシミュレーション「ストレステスト」を実施しています。また今後もアンソロピックや米AI開発企業オープンAIなどに続く有力AI開発会社が出てくるかなども大事な視点です。米国の実体経済は底堅く推移していると見ています。今年9月のインフレ調整後の個人消費は横ばいでしたが10月の失業率は4.1%に低下しました。一方、11月5日にAI・半導体株を中心とする「ナスダック100指数」(米ナスダック市場の主要100銘柄で構成する株価指数)が1日で6.4%下落しています。米国の実体経済と神経質な値動きを見せるAI関連銘柄とのギャップが、AIバブルへの懸念を強めている面はあるのかもしれません。
―AI産業自体の長期の成長見通しは。
今のところAIの活用は生産性を高めていると思いますが、重要なのはAIを活用して生産性を向上させることが続くかどうかです。例えばAIの活用で自動化できる分野が少なくなり、自動化分野のAI普及が飽和点に達した場合に、投資家が大きなリターンを狙えるAIに関連した新規の成長分野、投資機会が見つかるかが将来的な成長を左右する大事なポイントになるでしょう。
―AI関連投資で個別企業に注目して投資する場合の注意点は。
例えば、特定の個別企業1社の株価の値動きとの連動を目指す「単一株ETF」とAI関連分野の複数の企業全体の値動きとの連動を目指す「AIテーマ型ETF」にはそれぞれメリットとデメリットがあります。単一株ETFは、一つの企業に対する自身の見立てを投資に反映できますが、その代わりその期待、見立てが間違った場合のリスクは、分散できないので大きい。一方、AIテーマ型ETFは“勝ち組”を1社に絞らなくても、AIバリューチェーンのさまざまな分野に分散して投資できますので複数企業間でリスクを分散できます。ただどの特定企業を組み入れるかは各運用会社の「AIの定義」に委ねられます。単一株ETFは“確信”を投資に反映するための手段、テーマ型ETFはセクターを選んで“不確実性を分散”するための手段といえます。目的が違うのです。投資家に明確な目的・戦略・立脚点がない場合は、いずれも“帯に短し襷(たすき)に長し”の中途半端な投資手段になってしまうでしょう。
―社会問題として指摘されていますが、韓国の若い世代がいわゆるハイリスクハイリターンのレバレッジ投資に積極的な背景は。世界的な傾向である賃金・資産の格差拡大を一発逆転の発想で埋めようとする、ある意味“格差社会”のひずみが生み出した動きなのでしょうか。
韓国の20~30代の若者がレバレッジ投資を好む傾向は、賃金・資産の格差の広がりだけでは説明できないと私は考えています。もちろんさまざまな要因があると思いますが、私の考えでは、コロナ禍の上昇相場で大きな利益を得た人たちの自信と、そうした“投資成功者”の存在を知った若者たちの“二匹目のドジョウ”を狙った動きの広がりのほか、私募ファンド(特定少数の投資家を対象とした金融商品)と金融機関が販売するデリバティブ(金融派生商品)への信頼低下、住宅と資産形成へのプレッシャー、この三つの要因が複雑に絡み合って、韓国の若者のレバレッジ投資需要を高めたと考えています。
―コロナ禍の上昇相場とは 。
韓国のコロナ禍の相場急落とその後の急速な相場回復の局面です。この局面で国内投資から米国株投資に移行した人が利益を上げ、レバレッジ投資をした人はさらに大きな利益を得ました。例えば米ナスダック市場上場のレバレッジ3倍のETF「TQQQ」(ナスダック100指数の1日の値動きの3倍を目指すETF)は2020年の安値から21年末までに9倍近く上昇しています。この上昇局面で「家族や親戚、友人、友人の友人がもうけた話」はすぐに広まり、このもうけ話を受けて若者がレバレッジ投資を始めたと考えられます。
―私募ファンドや金融機関販売の金融派生商品への信頼低下とは。
韓国では2019~2020年、私募ファンドや銀行で販売されたデリバティブ(金融派生商品)の巨額損失問題が相次ぎ、多くの個人投資家がこれら専門家運用の金融商品への信頼を失いました。その後の調査では、私募ファンドの一つが一部投資家の損失を穴埋めしたことも判明しています。このような投資家の信頼を裏切る事件の影響で、公開市場で取引される個別株やETFの投資に向かった若者の一部が、ちょうど再開したコロナ禍の上昇相場で大きな利益を得て自身の投資判断に自信を深め、より大きなリターンを求めてレバレッジ型ETF投資に進んだ可能性も考えられます。
―住宅と資産形成へのプレッシャーとは。
韓国の若者には住宅と資産形成へのプレッシャーがかなりあると思います。韓国政府の2024年の青年調査(19〜34歳対象)では、個人資産の平均は約5000万ウォン(600万円弱)でした。一方、韓国の主要経済紙・ソウル経済新聞の報道では、26年9月時点のソウルのマンション平均価格は約16億2000万ウォン(約1億9400万円)です。このため多くの若者にとって、給料を貯めて家を買うことは現実的な選択と言えない状況です。家は賃貸にして貯蓄を積極的に投資に回す若者の存在が報じられています。韓国ではコロナ禍の局面で高いリターンを出したレバレッジETFに、若者が家を持つことへの希望をつなぐ手段と捉えている面があるかもしれません。韓国の若者を取り巻くこれらの経済・投資環境を考えると、透明性の高い金融商品の必要性や、レバレッジ型ETFのメリット、デメリットを理解したり、実際にレバレッジ投資を行う場合は“身の丈”にあった現実的な損失の上限を設定したりすることの重要性を理解する「投資教育」の重要性をあらためて認識しています。
―日本の個人投資家の今後レバレッジ投資への関心は。
日本の個人投資家の多くは長期投資を基本に資産形成している人が多いと思いますので、レバレッジ投資に関して韓国と同じ道をたどるとは考えていません。日本の個人投資家が今すぐ、投資の基本戦略にレバレッジ投資を据えることはないでしょう。現在、日次レバレッジ型ETFは、NISA(少額投資非課税制度)の対象外です。ただ、あくまで分散投資の一部としてですが、レバレッジ投資を行う動きは広がっていくと考えています。日本のレバレッジ投資全体の取引量はまだ小さいですが、今後はより高いリターンを求めて高いリスクを受け入れる個人投資家層が一定程度生まれ、この層がレバレッジ投資の1日ごとの大きな値動きにも慣れていく存在になっていくと考えています。
―短期売買向きのレバレッジ型ETFに投資する際の注意点は。
一番大切なキーワードは「日次(デイリー)」です。2倍のレバレッジ型ETFが目指すのは原資産の日次(1日ごと)のリターンの2倍であって、保有期間全体のリターンの2倍ではありません。例えば、原資産が10%上がった後に10%下がると、全体では1%の損失になります(例100ドル→110ドル→99ドル)。理論上の日次2倍ファンドは、20%上がった後に20%下がるので(例100ドル→120ドル→96ドル)、コスト控除前で4%の損失になります。同じ幅で上がって下がっても元の水準には戻りません。これが日次の複利効果です。だから投資する前に、保有期間、投資金額、損失の上限を決めておくことがとても大切です。特にIPOの前後は毎日ポジションを確認することが重要です。日次インバースETF(例えば日経平均株価などの株価指数の1日の値動きとマイナス倍の連動を目指すETF)にも同じ規律が必要です。従ってレバレッジ型ETF投資は、すべての個人投資家が向いているわけではありません。短期売買のトレーダー向けの道具です。
―レバレッジ・シェアーズの現在の運用総資産額は。
当社の運用総資産額は、10月22日時点で約38億ドル(約6050億円)を超えています。内訳は欧州市場のETP(上場取引型金融商品)で約15億ドル、米国市場のETFで約25億ドルです。証券会社を通じて日本の個人投資家が購入できるETFは現在34本あります。
―アンソロピックを対象にしたレバレッジ・シェアーズが発行運用するETFの今後の展開は。
アンソロピックやエヌビディアらAI関連主要6社を投資対象とするレバレッジなしのAIテーマ型ETF商品(MGOL)を10月14日から運用しているほか、アンソロピックのIPOに合わせて、アンソロピックのみを対象にした単一型レバレッジ型ETFを3本展開する予定です。この単一株レバレッジ型ETFは強い確信を持った投資家向けですので、上昇を予想する投資家向きのロング商品(レバレッジ2倍)1本と、下落を見込む人向きのショート商品2本(レバレッジ-1倍とレバレッジ-2倍)の両方向(上昇と下落)の商品を用意しています。
―日本の 個人投資家は購入できますか。
日本での取り扱いは、登録手続きと各証券会社の対応によって決まります。日本での取り扱いが始まった場合に当社が注目しているのは、AIテーマ型ETFとアンソロピックの単一株レバレッジ型ETFの間の需要の差です。
―ETF、ETPの発行体として心掛けていることは。
新規上場企業や今回のアンソロピックのようなIPO前企業を対象にした商品では、安定を最優先して商品を設計しています。発行体としての当社の社会的責任は、商品の仕組みを分かりやすく説明し、投資家間の情報格差をなくすことです。投資家の皆さんが、その商品のリスクがどこにあるのか、自分の投資戦略に合っているのか、などを理解していただけるよう、日本の証券会社と協力して投資教育を推進していきたいと考えています。この投資教育推進の一環で私自身AI投資に関する本を現在執筆中です。
■ボラ・キム1995年、韓国・ソウル生まれ。2018年からベルギー・ゲント(ヘント)で起業家としてキャリアをスタート。22年3月レバレッジ・シェアーズ入社。
【関連記事】
・ 「人がAIに求めるのは信頼し相談できること」ロジカがAI事業者と導入機関の共通指針案を策定へ
・ 地域経済の成長にAIエージェントを活かす知恵を共有全国8都市で「AWSデジタル社会実現ツアー2026」開催AI・クラウド活用の最新事例を紹介
・ AIを使うから“使いこなす”へデジタル技術分かるリーダーを工学院大の建築人材養成講座
・ AIで「雇用喪失不安」4割に従業員回答、大手コンサル調査
・ 日本の個人投資家は確実性重視米資産運用会社のアジア責任者

関連キーワード
国内・経済 新着ニュース
合わせて読みたい記事
編集部のおすすめ記事
エンタメ アクセスランキング
急上昇ランキング
注目トピックス
